
Bankkonten für Profis
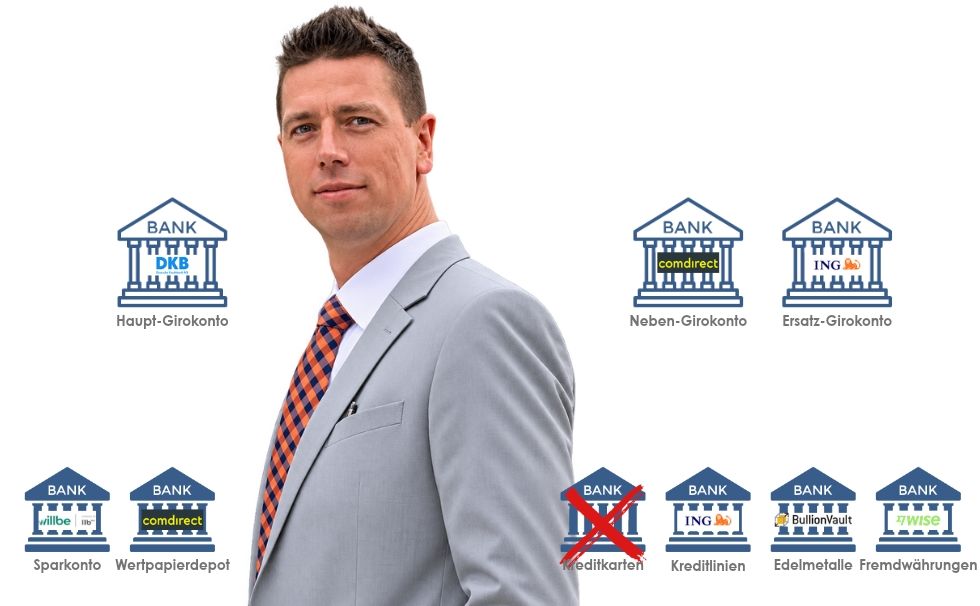
Girokonten
Ganz klar: Als Geldverdiener brauchst du mehrere sehr gute Girokonten. Die Frage ist einfach: Was machst du, wenn deine Bank mal ausfällt? Tatsächlich fällt der Zugang zum Online-Banking öfter aus, als du vielleicht jetzt denkst. Wird das mit den neuen Gefahren durch KI und der fragilen Sicherheitsarchitektur besser?
Real-Story:
Julius, Medienrechtsanwalt und Freund von Papa, hatte bei einer Top-Bank sein Geschäfts- und Privatkonto. Er war so von dieser Bank begeistert, dass er keine anderen Bankkonten hatte. Leider wurde ihm – den Grund weiß ich nicht – eines Tages der Zugang gesperrt. Er konnte über 10 Tage nichts machen. Noch nicht mal mit der Visa Card, bei der selben Bank, einen Einkauf bezahlen. Er kam nicht an sein Geld. Er hing stundenlang am Telefon und schrieb viele E-Mails. Nicht für seine Mandanten, sondern um sein Konto wieder freizubekommen. Du denkst, das kann dir nicht passieren? Dachte er auch!
Haupt-Girokonto: DKB
Ist die DKB perfekt? Nein. Das ist sie nicht. Das kann keine Bank sein. Aber sie ist solide und zurückhaltend. Sie ist 100%ige Tochter der Bayerischen Landesbank. Man ist Kunde bei einer Staatsbank. Für ein Girokonto ist das gut, die anderen bleiben in der privat-organisierten Wirtschaft. Vielleicht wirkt es ungewöhnlich, so anzufangen, aber in dieser Lebensphase sollte man wissen, wem das Finanzinstitut gehört, bei dem man Geldverkehr hat. Man ist nicht mehr blauäugig, weiß, dass Krisen kommen und auch wieder gehen. Das erste Girokonto sollte ein Stabilitätsanker sein und es sollte dauerhaft ohne Kontoführungsgebühren auskommen.
Mit einem monatlichen Geldeingang von 700 Euro gilt man bei der DKB als „Aktivkunde“. Das bedeutet kostenlose Kontoführung und bessere Leistungen wie niedrige Kreditzinsen oder den vollkommenden Verzicht auf das Auslandseinsatzentgelt bei Kartenzahlung in Fremdwährung. Schaue dir die Details über den gelben Button an:
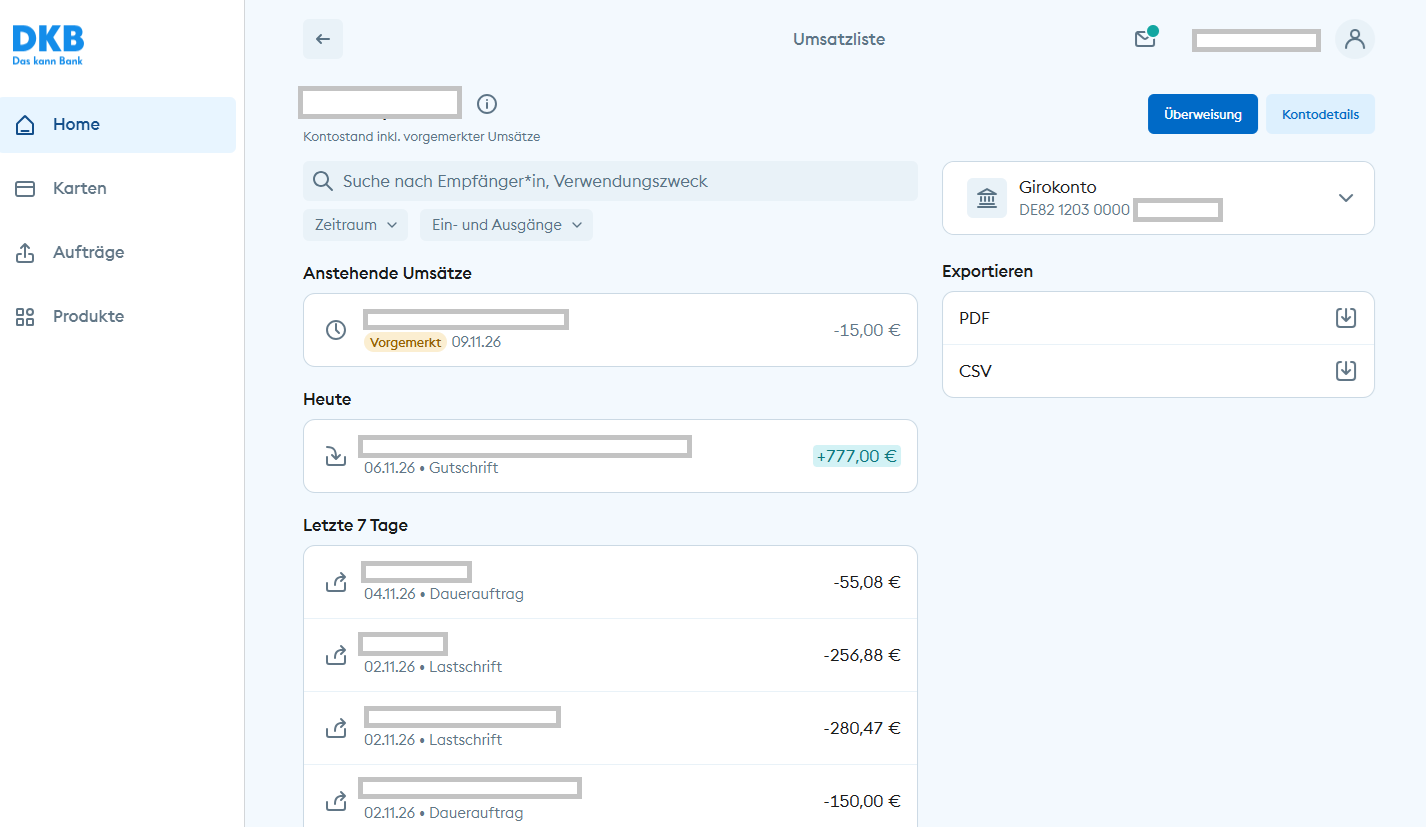
Das Girokonto ist der Einstieg in die DKB. Darüber hinaus kann man Tagesgeld, Kinderkonto, Gemeinschaftskonto, weitere Karten, Depot und Finanzierungen buchen. Ob du das machst, bleibt dir überlassen. Tue heute den ersten Schritt: Die Online-Kontoeröffnung. In 5 Minuten erledigt: www.dkb.de.
Neben-Girokonto: Comdirect
Das Neben- oder Zweit-Girokonto bei der Comdirect ist eine strategische Wahl von meinem Papa. Es ist etwas, was nicht viele wissen: Die Comdirect hat zwei Level des Supports. „Standard“ und „First“. Aufgrund seines Wertpapierdepots ist Papa seit 2012 „First-Kunde“. Wäre das für dich ebenso ein Anreiz, ein Vermögen aufzubauen, um von einer Bank besser behandelt zu werden?
Solange du nicht im „Private Banking“ angekommen bist, behandeln dich die meisten Banken gleich gut oder gleich schlecht, ohne Einfluss von deinem Kontostand. Da die DKB bereits eine Staatsbank ist, wäre es taktisch gut, keine weitere Staatsbank für das Neben-Girokonto zu nehmen. Die Comdirect ist die Direktbank-Tochter der Commerzbank. Aber eben mit besseren Konditionen und besserem Service. Allerdings ohne Filialen. Wenn du eine Filiale benötigst, welche wäre in deiner Nähe gut?
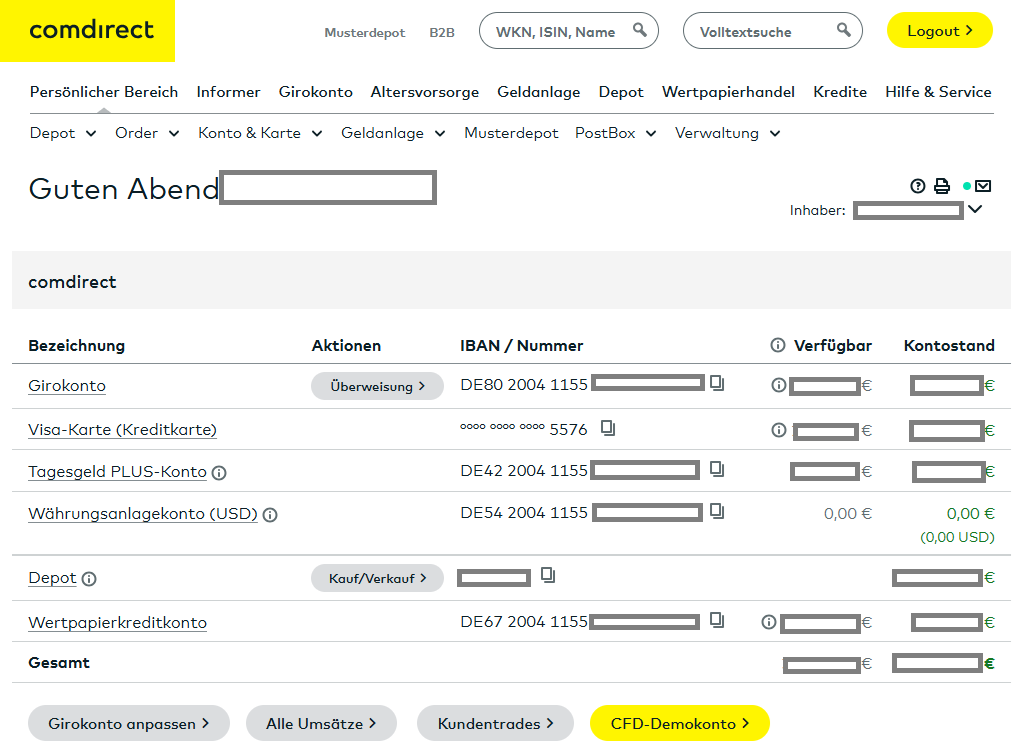
Ebenso hat die Comdirect zahlreiche weitere gute und sehr gut Bankprodukte. Die Empfehlung ist – soweit noch nicht geschehen – Neukunde der Comdirect über die Eröffnung des Wertpapierdepots zu werden, weil in diesem Fall die Bonitätsprüfung entfällt. Das Girokonto im Anschluss nachziehen. Beantragung: www.comdirect.de.
Ersatz-Girokonto: ING
Braucht man wirklich ein drittes Girokonto? Manche ja: Beispielsweise für besondere Aufgaben, zweites Standbein, Hausbaukonto oder wie bei meinem Papa als Ersatzkonto für den Fall, dass eines der ersten beiden ausfällt. Er braucht kein Geld auf dem Konto vorrätig zu halten, weil er sich auf jedem seiner Girokonten strategisch eine Kreditlinie (= Dispo) einrichten lassen hat. Wie genau er das getan hat, erfährst du in unserem „internen Bereich“. Anmeldung über die Sonntagsmail.
Wie DKB und Comdirect ist die ING eine vollwertige Bank mit vielen anderen Bankprodukten. Beispielsweise hat Papa dort seine Notfallkreditlinie in Höhe von 25.000 Euro. Sollte er dringend für einen bestimmten Zweck Geld benötigen, loggt er sich ins Online-Banking der ING ein und bucht vom Rahmenkreditkonto – so der Fachbegriff – auf das ING-Girokonto um. Im nächsten Schritt erfolgt die Weiterleitung an jede gewünsche Bankverbindung im In- oder Ausland.
Die ING Deutschland ist eine 100%ige Tochter des niederländischen Finanzkonzerns ING.
Sind diese drei Girokonten wirklich kostenfrei?
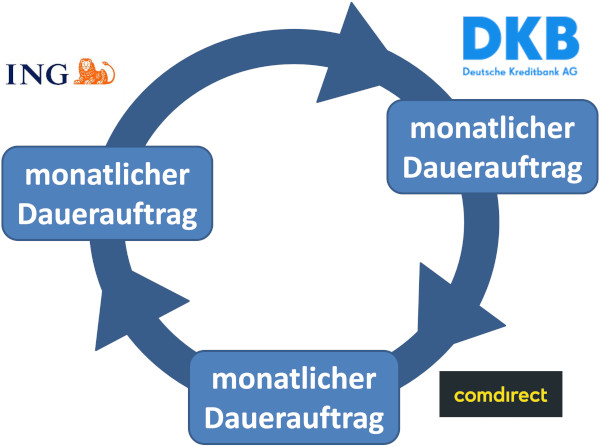
Für junge Leute bis 28 Jahre sind diese Konten ohne monatliche Kontoführungsgebühr. Anschließend ist ein Mindestgeldeingang von 700 Euro bei DKB und Comdirect sowie 1.000 Euro bei der ING die Voraussetzung für die Kostenbefreiung. Da dieser Geldeingang kein Gehaltseingang sein kann, sendet Papa per Dauerauftrag 1.022 Euro monatlich mit Kreis. Hier sein Blogbeitrag von 2024 darüber.
Sparkonto
Früher hat Papa mehrere Tagesgeldkonten bei unterschiedlichen Banken gehabt. Von 2009 bis 2011 hat er monatlich den E-Mail-Service „Tagesgeldkonto Update“ herausgegeben. Damals waren die Zinsen gut und die Teuerung noch halbwegs moderat. Es kam die Zeit mit den Neukundenangeboten mit höheren Zinsen für einen begrenzten Zeitraum und nur bis zu einer bestimmten Summe. Alles darüber flachte ab. Im Prinzip war es stets eine Menge Arbeit, Konten zu eröffnen, zu nutzen und anschließend wieder zu schließen – für eine überschaubare Differenz am Jahres Ende.
Niemand ist mit Sparkonten vermögend geworden. Vermögend wird man durch zwei Dinge: das Geld, welches man nicht ausgibt, und cleveres Investieren.
Dennoch ist es gut, sofort verfügbares Geld auf einem Konto zu haben. Es kann für geplante Ausgaben gut verzinst geparkt sein. Es kann ebenso gut für die Lösung von großen Herausforderungen sein. Weißt du wie viele ungerechtigte Kontosperrungen es allein in den letzten 2 Jahren ab? Das ist nur einer der Gründe, die Papa dazu bewogen haben, sein Sparkonto in Liechtenstein zu haben. Das ist absolut legal und in wenigen Minuten eröffnet. Überweisungen zwischen Deutschland und Liechtenstein sind normal und gehen genauso schnell und genauso kostenfrei wie nationale Überweisungen oder Überweisungen innerhalb der EU.
Ein Sparkonto muss sicher sein!
Tagesgeldkonto: WillBe
Auch ich habe mich von der Idee eines Sparkontos in Liechtenstein inspirieren lassen und es online eröffnet, wie du im Konten-Setup für junge Leute nachlesen kannst.
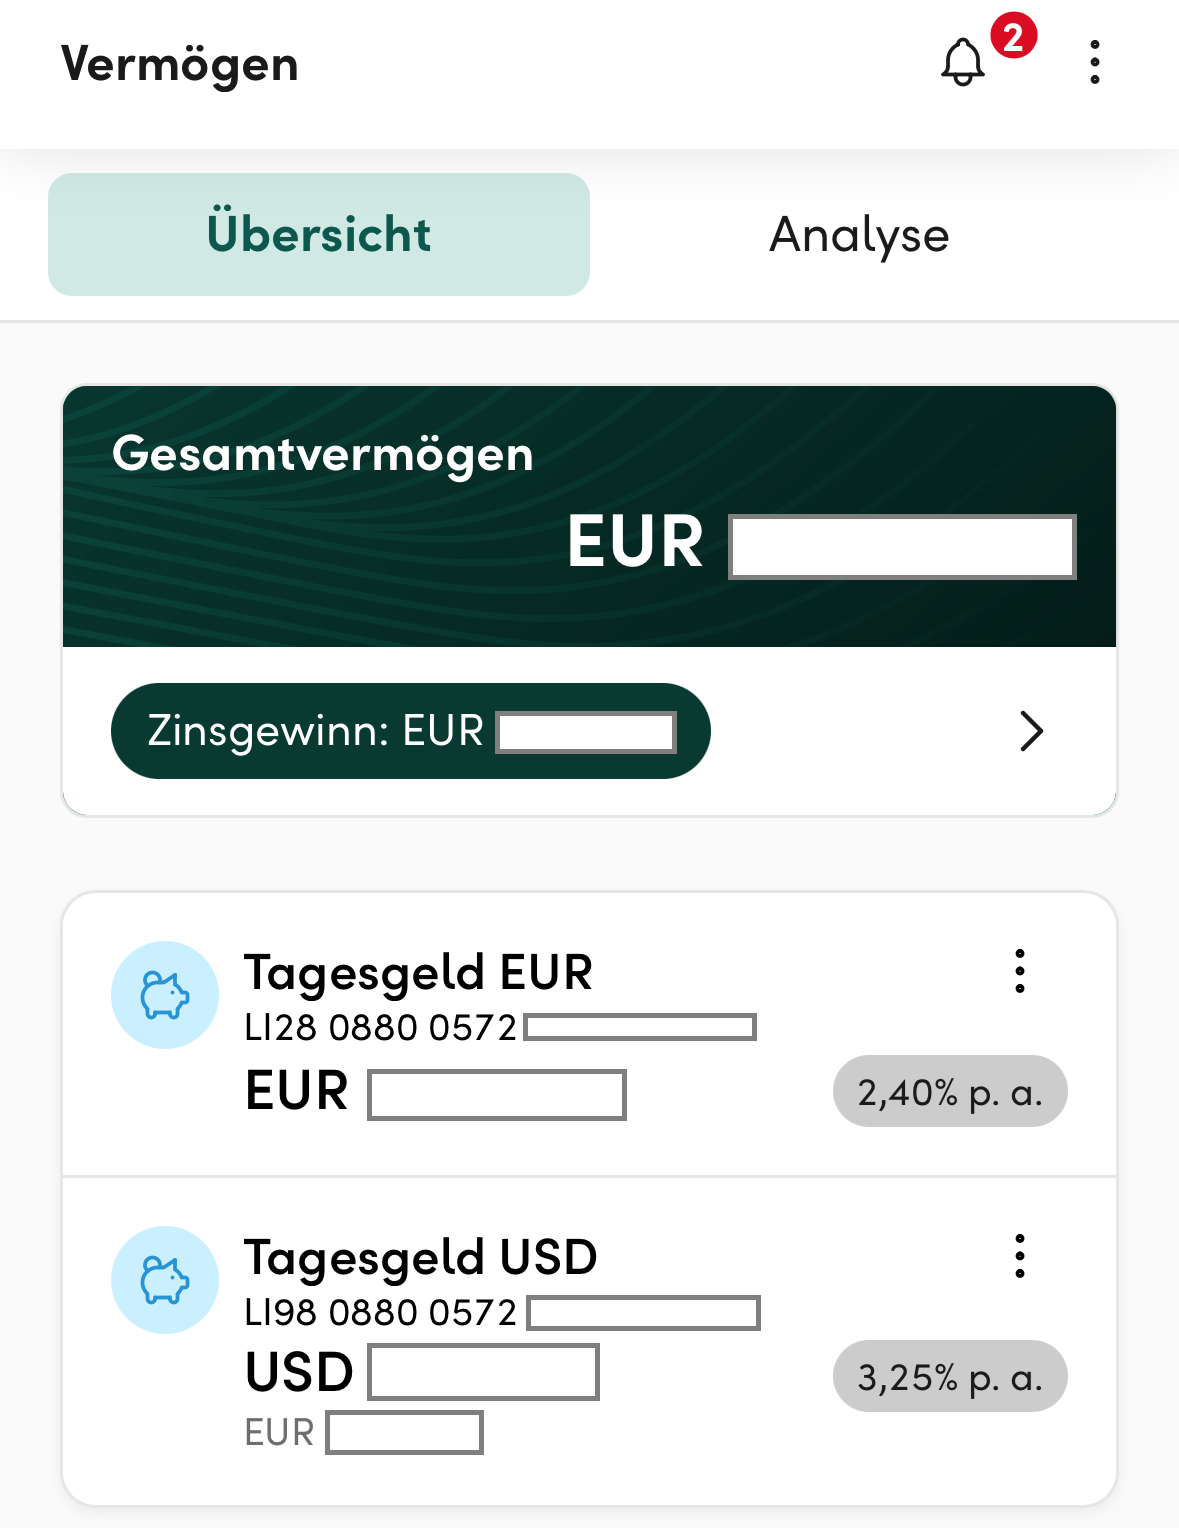
Wir nutzen Willbe per App. Einzahlungen erfolgen per Überweisung vom Girokonto. Auszahlungen stößt man in der App an und sie landen am selben Tag oder spätestens am Folgetag wieder auf dem Girokonto. Mittlerweile bietet willbe auch Festgeld, Gold und ETFs zu guten Konditionen an. Willbe ist der Online-Service der Liechtensteinischen Landesbank (LLB). Das Fürstentum Liechtenstein garantiert für die Sicherheit der Einlagen und Liechtenstein ist eines der wenigen staatsschuldenfreien Länder!
Wertpapierdepot
Diese Seite werde ich in den nächsten Tagen für dich fertig stellen. Bitte schaue bald wieder vorbei und/oder lass‘ dich über unsere Sonntagsmail informieren, wenn die neuen Abschnitte fertig sind. Herzlichen Dank!
Optimal-Banking bis Februar 2026 von Richard Banks
Mein Papa hat in der Anfangszeit in wenigen Jahren mit über 100 Banken eigene Erfahrungen gemacht und Vergleichsportale betrieben. Du kennst das vielleicht aus anderen Bereichen: Was heute top ist, ist es bald nicht mehr. Deswegen hat er sich auf wenige dauerhaft sehr gute Anbieter von Finanzdienstleistungen fokussiert. Sein Kontomodell ist seit Jahren unverändert. Lediglich zum Testen hat er nebenbei Neues ausprobiert.
Sein Text zur Vorstellung der Bankkonten, war bis 2026 auf der Startseite von Optimal-Banking. Jetzt ist er für dich hier, wenn du die obere Kontenerklärung in seinen Worten nachlesen möchtest.
Wer schreibt hier für dich?
Richard Banks, sehr viele Konten, Karten und Depots. Multi-Immobilieneigentümer. Erfolgscoach von „Finanziell frei in 7 Jahren oder schneller!“ (Aufsteiger-Training von 2017-2024), Papa von 3 Kindern.
Im Alter von 16 Jahren habe ich meine Finanzen selbst in die Hand genommen und das muss ich jedem empfehlen. Jedenfalls, wenn du glücklicher und zufriedener mit deinem (Finanz-)Leben sein willst.
Nimm deine Finanzen selbst in die Hand!
Wenn man bereit ist, kontinuierlich etwas dazuzulernen, ist das einfach. Du musst nicht alles sofort wissen und verstehen und du brauchst auch nicht sofort deine Konten wechseln.
Bevor du auf unseren Seiten herumstöberst (Suchfunktion oben ⇑), überlege bitte, ob wir gemeinsam ein Stück des Lernweges gehen und du von mir sonntäglich Inspirationen und Anleitungen bekommen möchtest ► Sonntagsmail-Anmeldung.
Am Ende jedes Artikels findest du weitere Informationen zum Autor. Je nach erreichtem Level kannst du selbst einen Gastbeitrag beisteuern; so entsteht mehr Pluralität für die gesamte Lesergemeinschaft.
Kennenlernen?
Damit du meine Berichte, Einschätzungen und Empfehlungen besser einordnen kannst, erzähle ich dir am besten gleich, wo ich meine privaten Bankkonten habe. Weswegen ich mich dafür entschieden habe und wie ich sie nutze, findest du auf ergänzenden Seiten.
Girokonto Nr. 1
Seit 2004 verwende ich die DKB als persönliches Haupt-Girokonto. Natürlich habe ich in der Zwischenzeit viele andere Banken und Girokonten getestet. Umso intensiver fällt meine Empfehlung #1 für die DKB aus.
Als Neben-Girokonto verwende ich die Comdirect. Das Ersatz-Girokonto ist bei der ING. Bei allen 3 Konten habe ich jeweils eine Kreditlinie (Dispo) eingerichtet und jeweils 1-2 Karten zum Konto. Derzeit habe ich insgesamt 8 aktive Girokonten, wie ich in diesem Beitrag zeige.
Das heißt aber nicht, dass du so viele Girokonten benötigst und nicht, dass die DKB auch deine Nummer 1 oder die beste Lösung für dich sein muss. Wir Menschen sind unterschiedlich und uns sind unterschiedliche Dinge wichtig. Sie können gerne den Girokontovergleich nutzen, um verschiedene Banken „durchzuspielen“.
Single-Kreditkarte dazunehmen?
Single hat in diesem Fall nichts mit dem Familienstand zu tun, sondern meint eine „Stand-alone“-Kreditkarte oder, anders ausgedrückt, Kreditkarte ohne Girokonto. Einige Menschen finden es recht praktisch, eine separate Kreditkarte zu nutzen.
Meine Empfehlung lautet hier: Barclaycard Visa.
Natürlich habe ich selbst seit mehr als 10 Jahren diese Kreditkarte im Einsatz – aktuell als Reserve-Kreditkarte, weil ich im Allgemeinen die Visa Card von meinem DKB-Konto nutze. Aber ich habe mir eine schöne Kreditlinie als Puffer trainiert, wie du in diesem Beitrag sehen kannst.
Aktualisierung 1/2026: Mit dem Rückzug der Barclaycard aus Deutschland endete auch mein Interesse an einer separaten Kreditkarte. Andere Banken bieten bei weiteren nicht die Konditionen an, die ich dort geschätzt habe und andere girokontoführende Banken haben mittlerweile so gute Karten, dass das ohne zusätzlichen Kreditkartenanbieter nach europäischem Muster geht. Für die USA-Reisenden ist vielleicht eine US Credit Card beachtenswert.
Tagesgeldkonto
Abgesehen von Rücklagenkonten für besondere Zwecke wie das „Spaß-“ und „Bildungskonto“ aus unserem Kontensystem vom Aufsteiger-Training hatte ich in der Niedrigzinsphase keine Tagesgeldkonten mehr. Davor hatte ich Einlagen bei der ING (Extra-Konto). Bis auf zeitlich beschränkte Neukundenaktionen sind die Zinssätze bei der ING nicht mehr so vorteilhaft.
Im Jahr 2024 habe ich mich entschieden, meine Tagesgeldposition nach Liechtenstein auszulagern. Damit erreiche ich gleich mehrere (für mich interessante) Ziele:
- Einen der besten Zinssätze im Vergleich.
- Die Möglichkeit neben EUR auch Tagesgeld in CHF oder USD zuführen.
- Das Kapital außerhalb der EU, aber dennoch in einem rechtssicheren deutschsprachigen Land zu halten.
Die Kontoeröffnung ist selbstständig online möglich. Sie kann am PC, am Tablet oder am Smartphone erfolgen. Du startest hier ► www.willbe-invest.com/tagesgeld und folgst dem Prozess. Dauert nur wenige Minuten.
Bald darauf erhältst du deine IBAN. Sie beginnt mit „LI“ statt dem gewohnten „DE“. Liechtenstein-Konto eben. Das Einzige ohne Mindestanlage!
Wertpapierdepot
Bitte lasse deine finanzielle Potenz wachsen, indem du mit einer automatisierten Sparrate von deinem Girokonto etwas zur Seite legst. Im einfachsten Fall fließt dieses Geld auf ein Tagesgeldkonto. In meinem Fall gehen 10 Prozent aller Einkommensarten zu meiner Depotbank, der Comdirect. Auch dort kann das Geld auf einem Tagesgeldkonto liegen oder per automatisiertem Sparplan in einen ETF, Fonds oder in Einzel-Aktien investiert werden.
2012 habe ich mein Depot besucht. Hier könntest du deines online eröffnen ► www.comdirect.de/depot.
Im Aufsteiger-Training – eine Gründung aus unserer Community – gehen wir tief in das Thema Vermögensaufbau. Du kannst dieses Programm seit 2024 via Quereinstieg starten.
Weswegen ich trotz der vielen aufkommenden „Neobrokern“ die Comdirect mehr zu schätzen weiß, beschreibe ich kurz in einem Abschnitt vom Kontopaket Basis.
Mittelgroße strategische Kreditlinie
Bei den Girokonten hast du schon gelesen, dass ich bei dreien einen Dispo einrichten sowie die Kreditlinie bei meiner Reserve-Kreditkarte erhöhen lassen habe. Damit sind kleinere Notfälle abgedeckt.
Es muss nicht immer ein Notfall sein, der den Wunsch mit sich bringt, kurzfristig über zusätzliches Kapital zu verfügen. Deswegen habe ich mir eine strategische Kreditlinie in Höhe von 25.000 Euro einrichten lassen. Das Geld soll nicht verprasst werden, sondern nur sinnvollen Sachen dienen. Immerhin muss es mit Zinsen zurückgezahlt werden.
Vorteil: Sofort selbstständig Geld aus Kreditlinie überweisen.
Glücklicherweise fallen nur Zinsen in der tatsächlich genutzten Höhe und der tatsächlich genutzten Zeit an. Wie bei einem Dispo üblich. Allerdings brauchst du dafür eine Bank, die dir solch eine Kreditlinie auch ungenutzt jahrelang stehen lässt. Wenn du die Linie nicht nutzt, verdient die Bank nichts. Mit Hintergrundwissen habe ich mich 2017 für die ING entschieden. Aus den erlebten Erfahrungen mit diesem – aber auch mit anderen Anbietern – ist die ING auch heute noch meine Empfehlung Nr. 1. Das sehen ebenso 92 % aus unserer Community, wie eine Umfrage ergab:
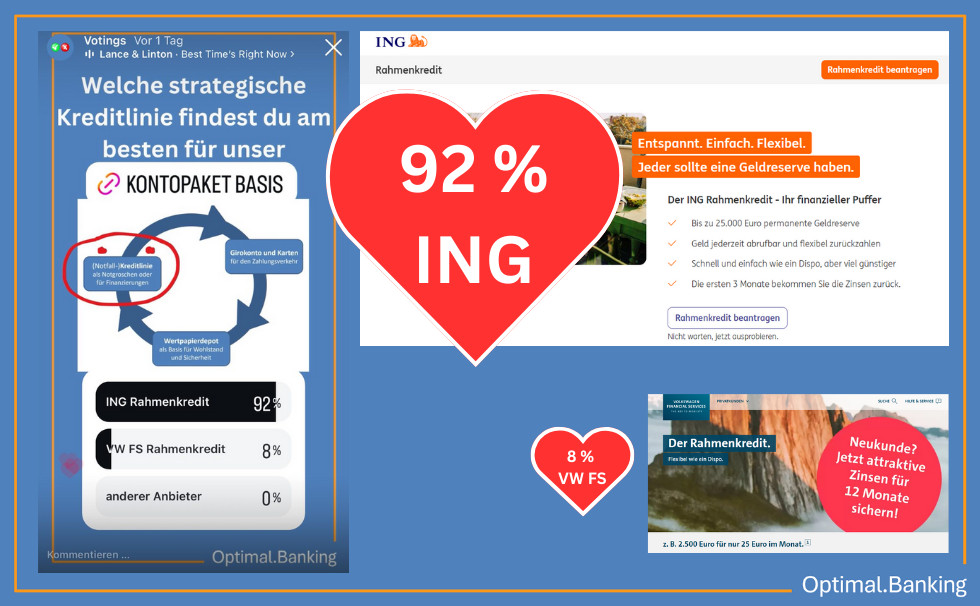
Meine damalige Beantragung und Einrichtung habe ich in diesem Artikel dokumentiert. Hier kommst du direkt zum Angebot ► www.ing.de/rahmenkredit.
Offiziell empfehle ich den Rahmenkredit als „Notfall-Kreditlinie“. Was ein Notfall genau ist, definierst du bitte für dich. In einem meiner Nutzungsfälle war es der Kauf eines Grundstückes zum halben Marktpreis. Mehr dazu im Abschnitt mein Investment-Hobby.
Tipp für die Beantragung: Beantrage eine Summe knapp unterhalb des 10-fachen Netto-Einkommens. Liegt es über 2.500 Euro monatlich, dann die Höchstsumme von 25.000 Euro.
Ratenkredit
Aktuell habe ich keinen Ratenkredit abzuzahlen. Für einen Artikel in unserer Community habe ich den DKB-Kredit beantragt. Dieser wurde schnell genehmigt und interessanterweise steigerte das meinen Schufa-Score (Beweis 1). Die Einrichtung des Rahmenkredits bei der ING steigerte noch mal den Score (Beweis 2).
Kredite und Kreditlinien sinnvoll eingesetzt steigern die Bonitätsbewertung.
Würde ich heute etwas mittelfristig finanzieren wollen, würde ich die Kreditanfrage über Smava stellen. Sie sind einer der erfolgreichsten Kreditvermittler in Deutschland. Sie bekommen nur bei Erfolg eine Provision von der Bank und kennen ziemlich gut die Kriterien der Kreditvergabe von der jeweiligen Bank. Nichts ist unglücklicher als bei der falschen Bank eine Ablehnung zu erhalten ohne zu wissen, dass man bei einer anderen Bank mit Kusshand eine Finanzierungszusage erhalten hätte.
Vermögensaufbau als Strategie, ohne Altersarmut auszukommen
Natürlich kennt beinahe jeder jemanden, der „unverschuldet“ in Armut lebt. Aber ist das ein Grund, es ebenso mit sich geschehen zu lassen? Ich bin dafür, dass jeder für sich selbst Verantwortung trägt und zusätzlich zu allen Sozialsystemen sich ein Vermögen aufbaut, welches ihm ein angenehmes Leben oder zumindest Sicherheit verleiht.
Als ich als Kind damit angefangen habe, konnte ich immer mindestens eine Mark von zehn beiseitelegen. Das sind 10 Prozent. 10 Prozent fallen bei einem kleinen Betrag leicht. Man sagt, darauf kommt es nicht an. Behalte dir das bei. 10 Prozent von einer Gehalts- oder Gehaltsersatzleistung sind schon größere Summen!
Vermögensaufbau ist wie Fitnessstudio, nur eben auf Konten.
Im Aufsteiger-Training empfehlen wir von jeder Einnahmeerhöhung 50 Prozent zu „sparen“. Somit steigt der Lebensstandard nur halb so schnell, aber der Vermögensaufbau bekommt einen Turbo.
„Sparen“ ist ein ungenauer Begriff. Ja, ich spare etwas (= gebe Geld nicht aus). Aber dann lege ich es an oder investiere. Beispielsweise über ein Wertpapierdepot in ETFs, Fonds oder Aktien. Beispielsweise habe ich eine wunderbare Aktie im Portfolio, die monatlich Dividende zahlt.
Dividende ist der Lohn, den meine smart investierten Ersparnisse nach Hause bringen!
Interessanterweise wird der Arbeitslohn meiner Ersparnisse weniger besteuert als der Lohn meiner Arbeit! Selbst aus steuerlicher Sicht ist es schlauer, Geld für sich arbeiten zu lassen, als selbst für Geld zu arbeiten. Ob das ein Wink mit dem Zaunpfahl ist? 😉
Tipp zur Motivation: Wenn du eine Tabelle über deine Zins- und Dividendeneinnahmen führst, kann es dich beflügeln, noch mehr zu investieren. Je nachdem, wo du finanziell stehst, könnte es ein gutes Gefühl sein, wenn beispielsweise deine Supermarkt-Einkäufe bereits aus deinem passiven Einkommen (= deine Kapitalerträge) gedeckt sind. Oder? Falls das für dich alles noch nicht greifbar ist … überlege, ob du unser Aufsteiger-Training startest. 😉
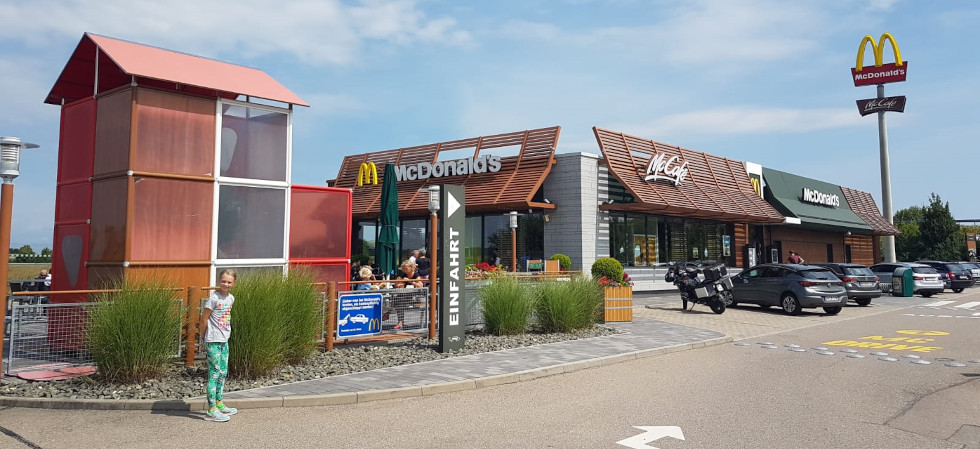
Wie wäre es, wenn dieser Laden auf dem Foto für dich arbeiten würde? In einem Sparplan ab 1 Euro bereits möglich. Auf dem Foto ist eine junge McDonalds-Aktionärin abgebildet. McDonalds zahlt 4x jährlich Gewinne an ihre Anteilseigner aus. Möchtest du einer sein?
Was kannst du auf dieser Seite lernen?
Viele schätzen den Austausch über einfache Bankprodukte wie Girokonten, Kreditkarten und so weiter. Nutze die Suchfunktion oben links. Es gibt eine vierstellige Anzahl von Artikeln.
Nach mehr als 20 Jahren intensiven Konditions- und Erfahrungsvergleichen mag ich es, mit einer überschaubaren Anzahl von dauerhaft sehr guten Banken zusammenzuarbeiten bzw. bei einigen ist es ja mehr das Nutzen deren automatischer Dienstleistungen.
Wenn du über die Banking-Dienstleistungen hinaus Vermögen aufbauen möchtest, schaue dir den Artikel 5 Felder des Vermögens an. Du findest dort auch, auf welchen Feldern ich sonst noch engagiert bin.
Wenn du das bisher gelesene interessant findest, macht es für dich bestimmt Sinn, am Thema zu bleiben und dich für unsere Sonntagsmail einzuschreiben.
❤️-lich Dank,
Richard Banks
Soweit die Gedankenwelt von meinem Papa. Würdest du dich mit mir über das Konten-Setup für Profis wie Kommentarfunktion austauschen?
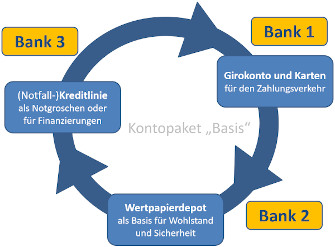

Schreibe eine Ergänzung oder stelle eine Frage, Danke fürs Engagement!