
Die Null-Euro-Ökonomie: Warum Banken mit kostenlosen Produkten trotzdem Geld verdienen
Gastbeitrag von Thomas Kuhle
Ein Girokonto ohne Kontoführungsgebühren, eine Kreditkarte ohne Jahrespreis und obendrauf vielleicht noch eine Prämie für die Kontoeröffnung. Wer sich heute nach Bankprodukten umsieht, könnte glatt glauben, die Institute hätten plötzlich das Verschenken für sich entdeckt. Dabei sind Banken bekanntlich keine Wohltätigkeitsorganisationen. Wie passt das also zusammen?
Warum verschenken Banken ihre Leistungen?
Es mag zwar auf den ersten Blick nicht so scheinen, aber ein Girokonto kostet die Bank durchaus Geld. Sie muss…
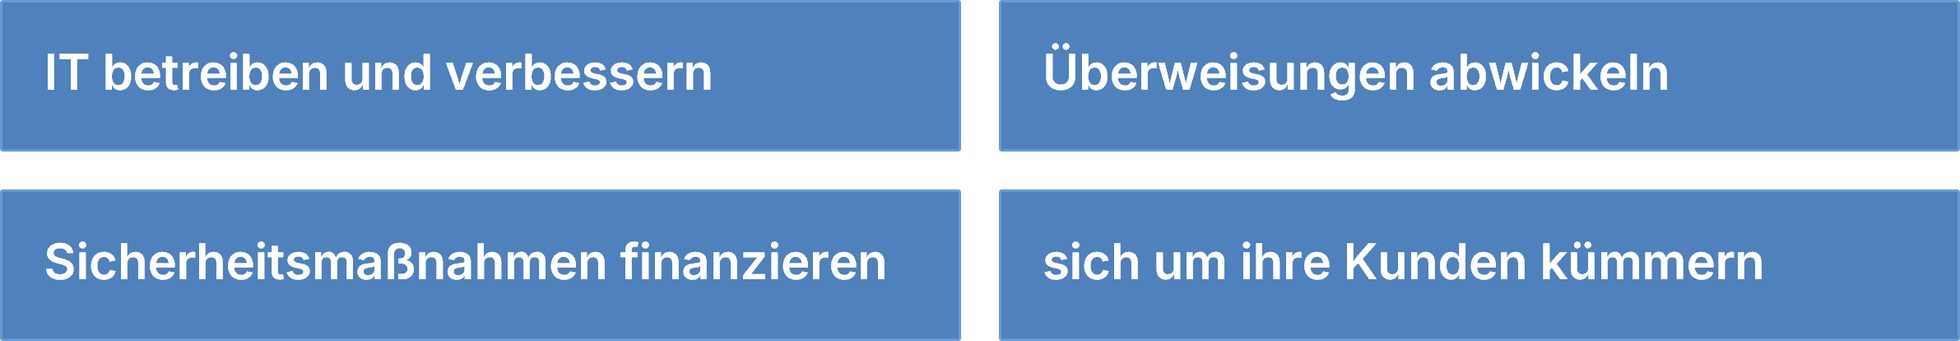
Selbst wenn du ausschließlich per App auf dein Konto zugreifst und es ausschließlich digital besteht, entstehen im Hintergrund laufende Kosten. Warum also auf Kontoführungsgebühren verzichten? Weil die Bank mit deinem Konto noch auf ganz andere Weise Geld verdienen kann, viel mehr, als sie damit machen würde, dich für dein Konto zu schröpfen.
Tatsächlich sind kostenlose Bankprodukte ein ziemlich cleveres Mittel zur Kundengewinnung. Statt dich gleich bei der Kontoeröffnung zur Kasse zu bitten, schafft die Bank zunächst einen Anreiz, überhaupt Kunde zu werden. Anschließend verdient sie an bestimmten Nutzungsarten oder anderen Finanzgeschäften.
Das kann sich über viele Jahre rechnen. Schließlich ist ein einmal gewonnener Kunde, der zufrieden bleibt, für eine Bank ausgesprochen wertvoll. Mit anderen Worten: Die Bank gibt dir etwas kostenlos, was sie eigentlich Geld kostet. Damit erkauft sie sich die Tatsache, dass du dank des kostenlosen Produkts Dinge tust, die der Bank viel mehr Geld einbringen.
Beispiel:
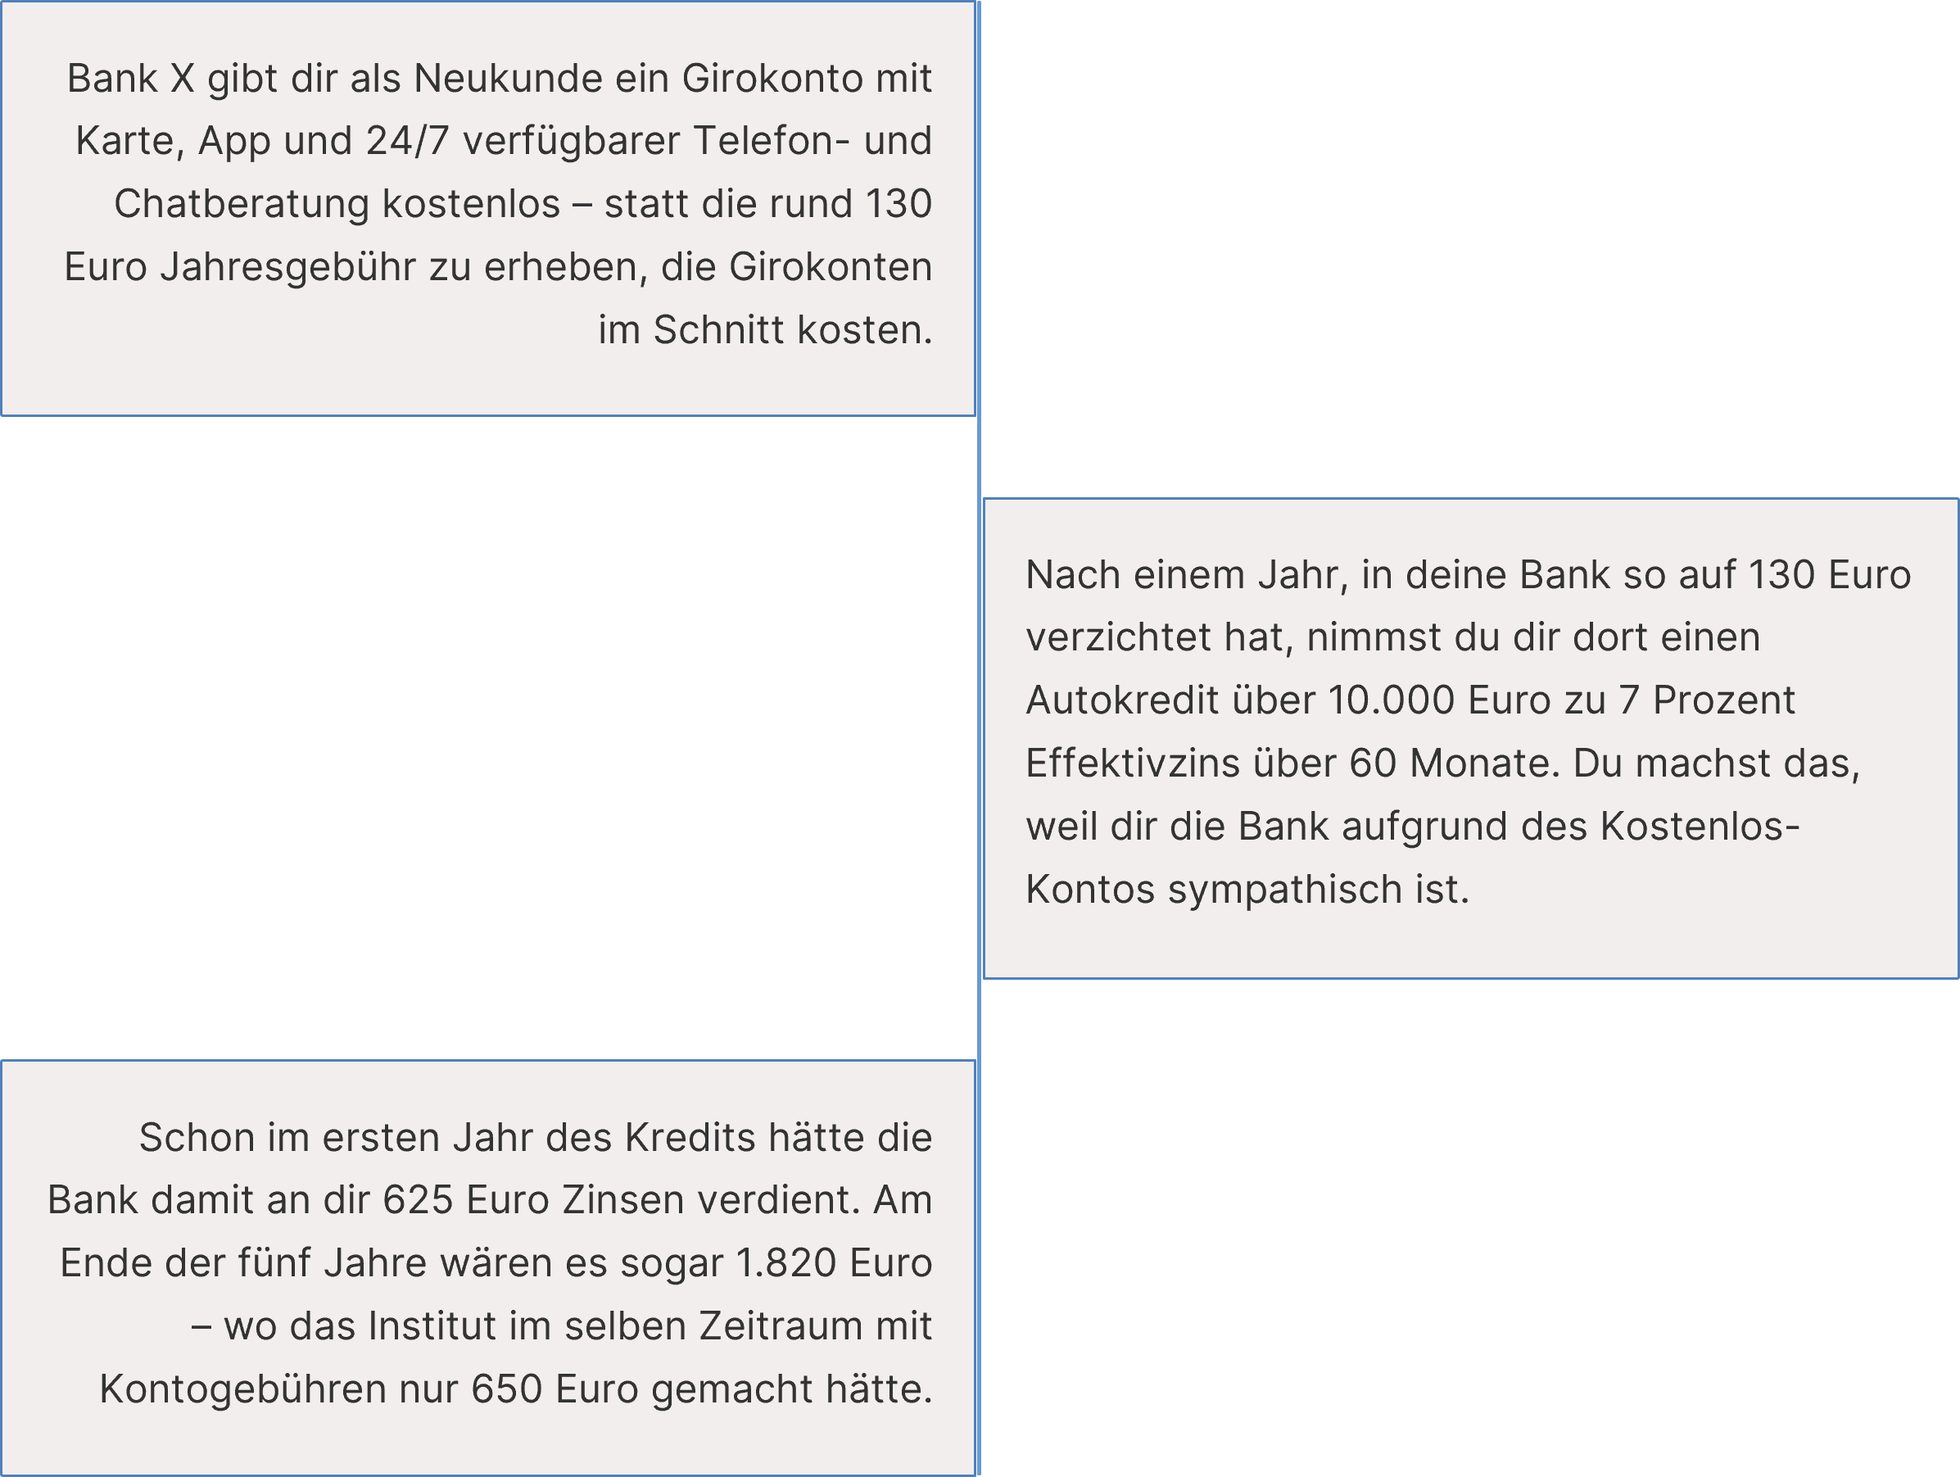
Was hat die Bank eigentlich von meinem Kontoguthaben?
Eine ganze Menge. Denn Kundeneinlagen spielen im klassischen Bankgeschäft eine wichtige Rolle. Sie bilden einen Teil der Finanzierung, mit der Banken unter anderem Kredite vergeben und andere zinstragende Geschäfte betreiben.
Vereinfacht gesagt: Die Bank nimmt Geld zu bestimmten Konditionen herein und erwirtschaftet damit Zinserträge. Die Differenz zwischen ihren Zinserträgen und Zinsaufwendungen bezeichnet man als Zinsüberschuss. Deshalb sind Zinsen, die du (oder irgendwer) für geliehenes Geld bezahlen muss, absolut immer höher als Zinsen, die es für deponiertes Geld gibt (etwa auf deinem Tagesgeldkonto).
Wie bedeutend dieses Geschäft ist, zeigen die Zahlen der Deutschen Bundesbank: Im Jahr 2025 entfielen auf den Zinsüberschuss knapp zwei Drittel der operativen Erträge deutscher Kreditinstitute. Das heißt so viel wie, dass die Banken einen Großteil ihrer Einnahmen dadurch erwirtschafteten, durch verliehenes Geld mehr Zinsen einzunehmen als durch Zinsen auf Einlagen herauszugeben.
Für die Bank ist deshalb durchaus interessant, ob du regelmäßig Gehalt erhältst und wie viel Geld durchschnittlich auf deinem Konto liegt. Ein kostenloses Girokonto kann auf diese Weise wirtschaftlich attraktiv sein, obwohl du keinen Cent Kontoführungsgebühr bezahlst.
Wie verdienen Banken an kostenlosen Kreditkarten?
Hier wird es besonders spannend. Denn bei Kartenzahlungen fließt Geld, ohne dass du als Käufer davon unbedingt etwas mitbekommst. Wenn du beispielsweise im Supermarkt mit einer Visa oder Mastercard bezahlst, trägt der Händler Kosten für die Zahlungsabwicklung. Ein Bestandteil davon ist das sogenannte Interbankenentgelt, das an die kartenausgebende Bank fließt.
Innerhalb der EU gelten für gewöhnliche Verbraucherkarten allerdings klare Grenzen: maximal 0,2 Prozent bei Debitkarten und 0,3 Prozent bei Kreditkarten. An einem Einkauf über 100 Euro verdient die kartenausgebende Bank über dieses Entgelt also höchstens 20 beziehungsweise 30 Cent. Davon allein lässt sich natürlich keine Bankfiliale finanzieren. Bei Millionen Kartenzahlungen entstehen aber durchaus beträchtliche Einnahmen.
Wenn du kostenlose Kreditkarten bei smava vergleichen möchtest, solltest du deshalb auch auf die Unterschiede zwischen Debitkarten und echten Kreditkarten achten. Letztere bieten einen Kreditrahmen, während Debitkarten das Girokonto gewöhnlich direkt belasten. Apropos Kreditrahmen: Da wartet eine weitere Einnahmequelle:
Warum können Kreditkarten ohne Jahresgebühr sogar besonders lukrativ sein?
Manche Kreditkarten bieten eine sogenannte Teilzahlungsfunktion. Statt den offenen Betrag vollständig zu begleichen, zahlst du nur einen Teil zurück. Der Rest bleibt als Kredit bestehen und wird verzinst. Für die Bank ist das ein zusätzliches Geschäft. Für dich kann es dagegen ziemlich teuer werden, denn die Sollzinsen solcher Karten liegen häufig deutlich über denen gewöhnlicher Ratenkredite.
Die Bank braucht also nicht unbedingt eine Jahresgebühr, wenn sie mit einem Teil ihrer Kunden Kreditzinsen verdient. Hier zeigt sich übrigens, warum sich ein Blick ins Preisverzeichnis so bezahlt macht. Eine Kreditkarte ohne Jahresgebühr ist keineswegs automatisch bei jeder Nutzung kostenlos. Entscheidend ist vor allem, ob du den offenen Betrag vollständig zurückzahlst oder die Teilzahlung nutzt.
Warum sind Banken so scharf auf junge Kunden?
Junge Kunden bringen normalerweise nicht viel Geld rein, leihen sich tendenziell eher weniger Geld und sind obendrein statistisch die riskanteren Kunden, etwa weil sie vielleicht häufiger den Arbeitgeber wechseln.
Rein oberflächlich könnte man also glauben, Banken würden Late-Teens und Twens nicht sonderlich mögen. Tatsächlich ist aber das Gegenteil der Fall.
Denn Banken denken sehr langfristig, auch in Sachen Kundenbeziehungen. Wer mit 18 sein erstes Girokonto eröffnet, ist vielleicht jetzt noch kein Kandidat für einen zigtausende Euros einbringenden Kredit. Aber er braucht später mit ziemlicher Wahrscheinlichkeit einen Autokredit, ein Wertpapierdepot oder eine Immobilienfinanzierung.
Und wenn es so weit ist, wird derjenige wahrscheinlich zunächst mal bei „seiner“ Bank nachfragen, die er schon seit einigen Jahren kennt; wo er vielleicht sogar seit Beginn denselben Sachbearbeiter hat. Die Bank hat also durchaus ein wirtschaftliches Interesse daran, früh eine langfristige Geschäftsbeziehung aufzubauen.
Das Prinzip kennt man schließlich aus anderen Branchen: Ein günstiges Einstiegsprodukt erleichtert den Zugang zum Kunden. Weitere Geschäfte folgen später. Dabei muss sie dir nicht sämtliche Leistungen selbst verkaufen. Auch Provisionen aus der Vermittlung bestimmter Finanzprodukte können Einnahmen bringen.
Bei Banken kommt hinzu, dass ein Kontowechsel Arbeit macht. Gehaltseingänge müssen umgestellt und Daueraufträge übernommen werden. Wer mit seiner Bank zufrieden ist, bleibt deshalb oft über Jahre bei ihr.
Bedeutet kostenlos wirklich, dass keine Gebühren anfallen?
Nicht unbedingt. Man muss schon etwas genauer hinschauen, was die Bank unter „kostenlos“ versteht.
Ein Girokonto kann beispielsweise nur dann ohne monatliche Grundgebühr bleiben, wenn regelmäßig ein bestimmter Geldbetrag eingeht. Bei Kreditkarten wiederum entfällt vielleicht die Jahresgebühr, dafür kostet die Bargeldabhebung oder eine Zahlung in Fremdwährung.
Interessant sind vor allem diese Unterschiede:
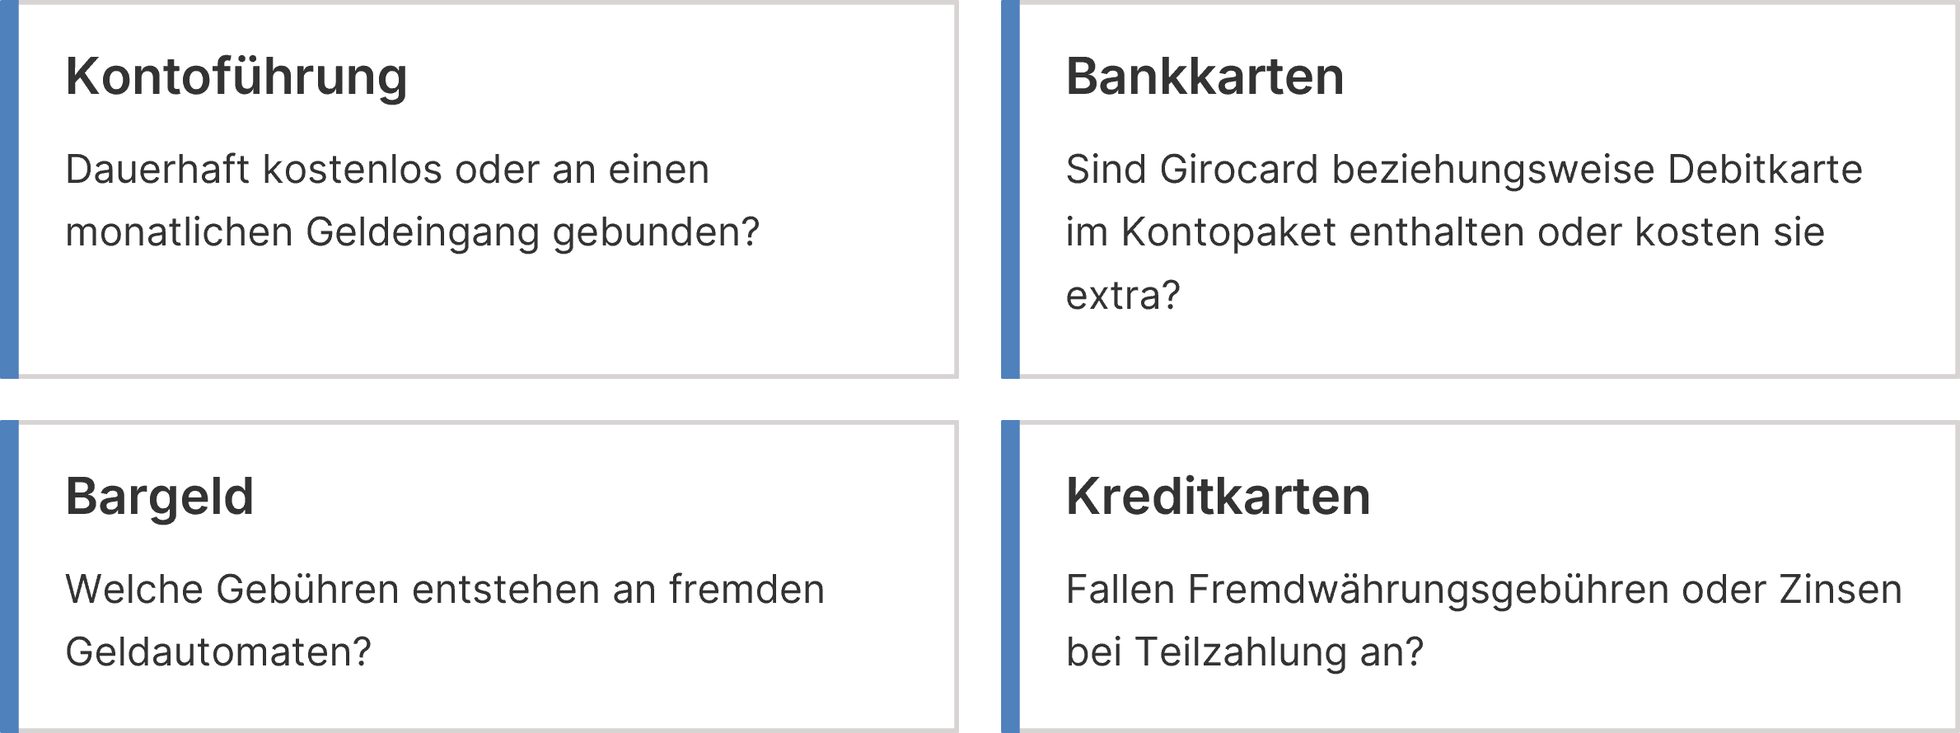
Wichtig ist dabei, kostenlose Grundfunktionen nicht mit vollständiger Gebührenfreiheit zu verwechseln. Das sind schlicht zwei verschiedene Dinge.
Wann profitieren beide Seiten von der Null-Euro-Ökonomie?
Wenn das Geschäftsmodell zu deinem Nutzungsverhalten passt. Eine Bank kann beispielsweise mit deinem Girokonto über das Einlagen- und Kreditgeschäft Geld verdienen, während du die kostenlose Kontoführung nutzt. Dagegen spricht ja überhaupt nichts.
Problematisch wird es erst, wenn du wegen eines kostenlosen Einstiegsprodukts dauerhaft höhere Gebühren an anderer Stelle akzeptierst. Dann zahlst du am Ende womöglich mehr als bei einem Bankprodukt mit überschaubarem Grundpreis.
Deshalb ist die entscheidende Frage nicht, ob deine Bank mit dir Geld verdient. Das soll sie schließlich. Viel interessanter ist, wofür du selbst tatsächlich bezahlst und welche Leistungen du dafür bekommst.
Die Null-Euro-Ökonomie ist also weder ein großzügiges Geschenk noch automatisch eine Kostenfalle. Dahinter steckt ein Geschäftsmodell, bei dem Banken auf direkte Gebühren verzichten, um auf anderen Wegen Erträge zu erzielen. Und solange beide Seiten davon profitieren, funktioniert dieses Modell sogar ausgesprochen gut.
Passend dazu bei uns:
- Kostenlose Girokonten mit dem Dauerauftragskarussell
- Behalte dein ältestes Girokonto, selbst wenn es Gebühren kostet!
- Jetzt bekommst du das DKB-Konto leichter
Bildnachweis: KI-generiert

Schreibe eine Ergänzung oder stelle eine Frage, Danke fürs Engagement!